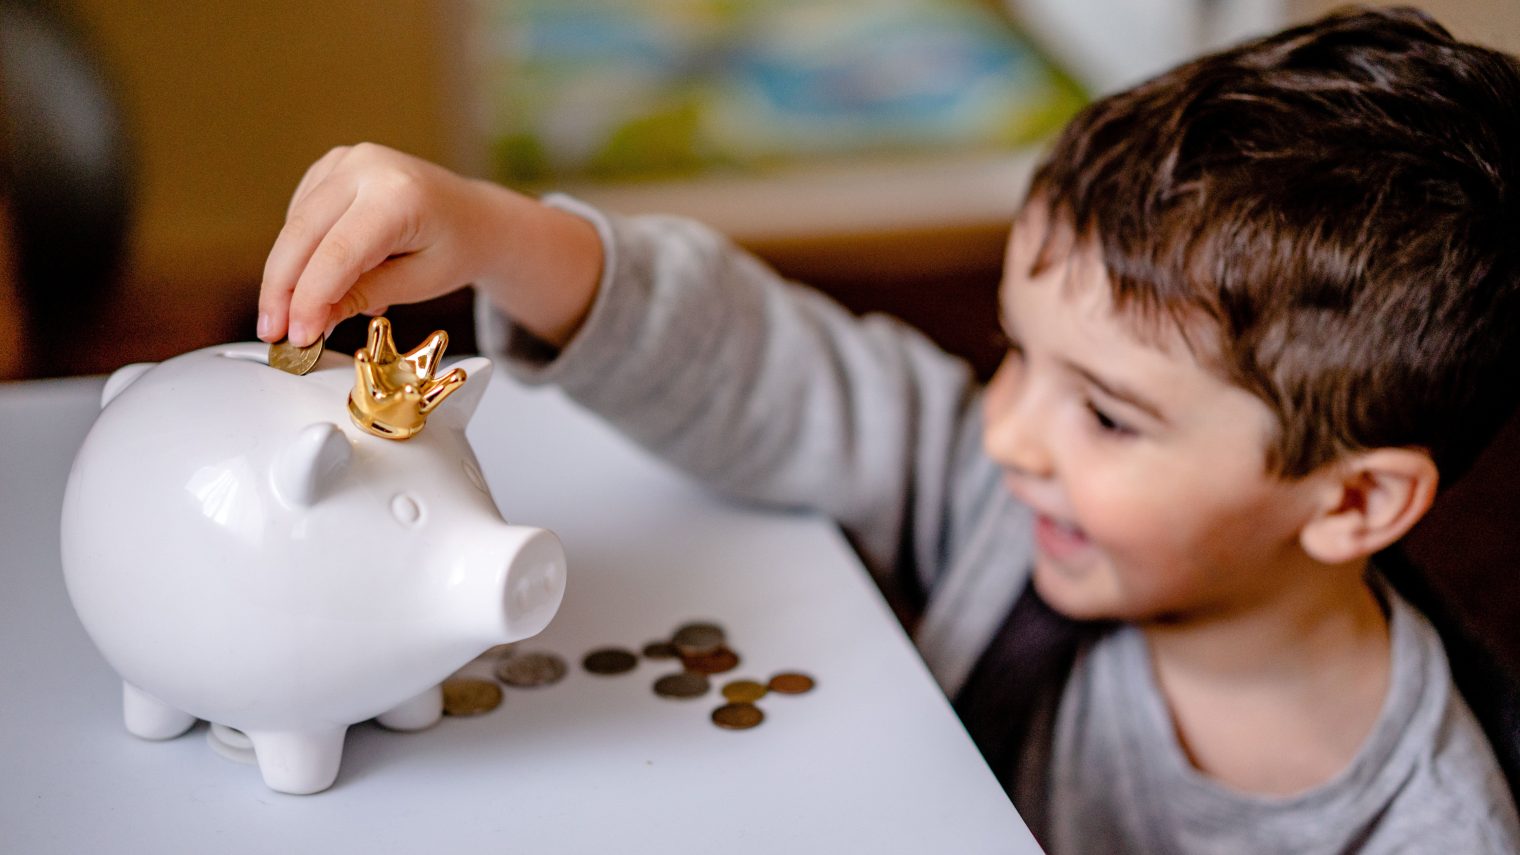
Copilul învață să economisească atunci când poate pune deoparte sume mici, pentru un scop pe care îl înțelege și îl dorește. Un obiectiv concret, o evidență simplă și ocazia de a lua decizii îl ajută să observe legătura dintre economisire, timp și cumpărături. Părintele îl sprijină prin explicații și exerciții potrivite vârstei.
Începutul poate fi o pușculiță pentru o carte, un joc sau o activitate. Suma contează mai puțin decât posibilitatea de a urmări progresul și de a înțelege ce se întâmplă cu banii. Banii de buzunar sunt o opțiune, dacă bugetul familiei permite. Poți folosi și o parte din sumele primite la aniversare sau alte ocazii, stabilind împreună cum vor fi împărțite.
Economisirea trebuie să lase loc și pentru cheltuieli alese de copil. Dacă fiecare leu este blocat pentru viitor, îi va fi mai greu să exerseze comparația dintre o dorință imediată și un obiectiv mai important.
Discuțiile pot porni din situații obișnuite, precum pregătirea listei de cumpărături sau alegerea între două produse. Explică pe înțelesul lui ce decizie iei și de ce. Astfel, educația financiară devine o parte firească a vieții de familie, fără să presupună lecții complicate.
Adaptează explicațiile la vârsta copilului
La început, copiii au nevoie de exemple concrete. Pe măsură ce înțeleg numerele și timpul, poți introduce evidența sumelor, planificarea și comparațiile între prețuri.
Vârstele din tabel sunt orientative. Alege activitatea după ceea ce copilul poate înțelege și face cu sprijin:
| Vârsta orientativă | Ce poți exersa |
|---|---|
| Trei–cinci ani | Jocul de-a magazinul, alegeri între două obiecte, așteptarea |
| Șase–nouă ani | Pușculiță, obiectiv mic, notarea banilor primiți și cheltuiți |
| Zece–doisprezece ani | Buget săptămânal, comparații de preț, plan pentru o achiziție |
| Adolescență | Buget pe perioade mai lungi și urmărirea cheltuielilor digitale |
Pentru copiii mici, folosește bani de jucărie potriviți vârstei și supraveghează accesul la monede. La școlari, poți trece la sume reale și responsabilități limitate.
Arată ce înseamnă o alegere
La magazin, puteți compara două produse care se încadrează în suma disponibilă. Explică faptul că alegerea unuia poate însemna amânarea celuilalt.
Evită să transformi discuția într-un test. Lasă copilul să explice ce preferă și ce consideră important.
Obiceiurile de planificare și exemplele oferite zilnic de părinți contribuie la felul în care copiii înțeleg gestionarea resurselor. Poți vorbi și despre o achiziție pe care ai decis să o amâni.
Separă dorințele de nevoile esențiale
Explică diferența prin exemple, fără să minimalizezi lucrurile care îi plac. O jucărie poate fi o dorință importantă pentru el, chiar dacă familia are alte cheltuieli prioritare.
Precizează ce asigură părinții și ce poate cumpăra din bugetul personal. Mâncarea necesară, îngrijirea medicală și alte nevoi esențiale nu devin responsabilitatea copilului ca exercițiu de economisire.
Stabilește un obiectiv mic și fă progresul vizibil
Alegeți împreună ceva realizabil într-un interval pe care copilul îl poate înțelege. Pentru primul obiectiv, o așteptare de câteva săptămâni poate fi mai ușor de urmărit decât una de un an.
Notează prețul și suma deja disponibilă. Diferența arată cât mai este de economisit.
Un exemplu de plan
Să presupunem că un joc costă 60 de lei, iar copilul are deja 20 de lei. Dacă pune deoparte câte 10 lei pe săptămână, mai are nevoie de patru săptămâni:
| Moment | Economii totale | Sumă rămasă |
|---|---|---|
| La început | 20 lei | 40 lei |
| După o săptămână | 30 lei | 30 lei |
| După două săptămâni | 40 lei | 20 lei |
| După trei săptămâni | 50 lei | 10 lei |
| După patru săptămâni | 60 lei | 0 lei |
Exemplul presupune că prețul rămâne același și nu sunt retrase sume. Dacă apar schimbări, recalculați împreună.
Un desen colorat treptat, un tabel sau un plic etichetat poate face progresul vizibil. Împărțirea obiectivului în pași mici este o metodă recomandată și în activitățile de educație financiară pentru școlari.
Împarte banii după scop
Poți propune două categorii, bani pentru cheltuieli curente și bani pentru economii. O a treia categorie pentru cadouri sau donații poate fi adăugată dacă are sens pentru familie.
De exemplu, din 20 de lei, copilul poate păstra 15 lei pentru cheltuieli și cinci pentru obiectiv. Proporția este un exercițiu adaptabil, nu o regulă obligatorie.
Cum organizezi banii de buzunar
Dacă alegi să oferi bani de buzunar, stabilește suma, frecvența și cheltuielile pe care le acoperă. Copilul trebuie să știe când primește următoarea sumă.
Nu există o valoare potrivită pentru toate familiile. Bugetul disponibil și responsabilitățile copilului sunt mai relevante decât comparația cu sumele primite de colegi.
Pentru început, o perioadă scurtă poate fi mai ușor de gestionat. Ulterior, puteți trece la un buget pentru două săptămâni sau o lună.
Treburile casei și plata suplimentară
Stabilește ce activități fac parte din contribuția obișnuită la viața familiei. Dacă oferi bani pentru sarcini suplimentare, explică dinainte ce presupun și cât valorează.
Poți păstra separat banii de buzunar și recompensele pentru anumite activități. Important este ca înțelegerea să fie previzibilă, nu negociată după fiecare sarcină.
Lasă loc pentru greșeli mici
Dacă își consumă bugetul pe o cumpărătură care îl dezamăgește, discutați ce ar schimba data viitoare. Evită etichetele și rușinarea.
Pentru cheltuielile opționale, poți păstra data stabilită pentru următoarea sumă. Dacă intervii cu bani suplimentari, explică motivul, astfel încât regula să rămână ușor de înțeles.
Scopul banilor de buzunar este exersarea gestionării banilor. Clarificarea cheltuielilor acoperite și ajustarea responsabilităților odată cu vârsta susțin acest proces.
Cum continui cu banii digitali și alegerile independente
La copiii mai mari, include în evidență și plățile făcute online. Un joc, un abonament sau o achiziție în aplicație consumă bani chiar dacă nu sunt folosite bancnote.
Înaintea unei cumpărături, verificați câteva lucruri:
- Care este prețul total.
- Dacă plata este unică sau se repetă.
- Ce sumă rămâne după achiziție.
- Dacă obiectivul de economisire este afectat.
Dacă folosiți un cont pentru minor, verifică taxele, limitele și drepturile de administrare. Consultați împreună soldul și istoricul, pentru ca aplicația să devină și un instrument de învățare.
Păstrează o discuție scurtă, periodică, despre ce a reușit și ce dorește să schimbe. Apreciază planificarea și alegerile explicate, nu doar suma strânsă.
Copilul învață să economisească prin ocazii repetate de a decide și de a vedea rezultatul. Obiectivele accesibile și sprijinul calm îl ajută să capete treptat încredere în gestionarea propriilor bani.